
Sommaire
- Première question : qui détient le bien ?
- Deuxième question : LMNP ou LMP ?
- Vendeur LMNP : le régime des particuliers, avec une nouveauté de taille
- Le calcul de base
- La réintégration des amortissements depuis le 15 février 2025
- Les abattements pour durée de détention
- Vendeur LMP : le régime professionnel
- Le bien est logé dans une société : la cession de titres et le remploi
- Ce que ça change pour votre prix de vente
- Anticiper avant de mettre en vente
Depuis le 15 février 2025, le calcul de la plus-value a changé pour la plupart des vendeurs de meublés de tourisme : les amortissements déduits au régime réel sont désormais réintégrés, ce qui augmente la plus-value imposable. Le montant que vous encaisserez réellement dépend d'abord du mode de détention du bien, en direct ou via une société, puis de votre statut (loueur non professionnel ou professionnel), de votre régime fiscal (micro-BIC ou réel) et de votre durée de détention. Cet article déroule le calcul cas par cas.
Par meublé de tourisme, entendez tout logement loué en courte durée à une clientèle de passage : ce que le langage courant appelle un Airbnb, une location saisonnière ou une location courte durée, quelle que soit la plateforme de réservation, Airbnb, Booking, Abritel ou réservation en direct.
Première question : qui détient le bien ?
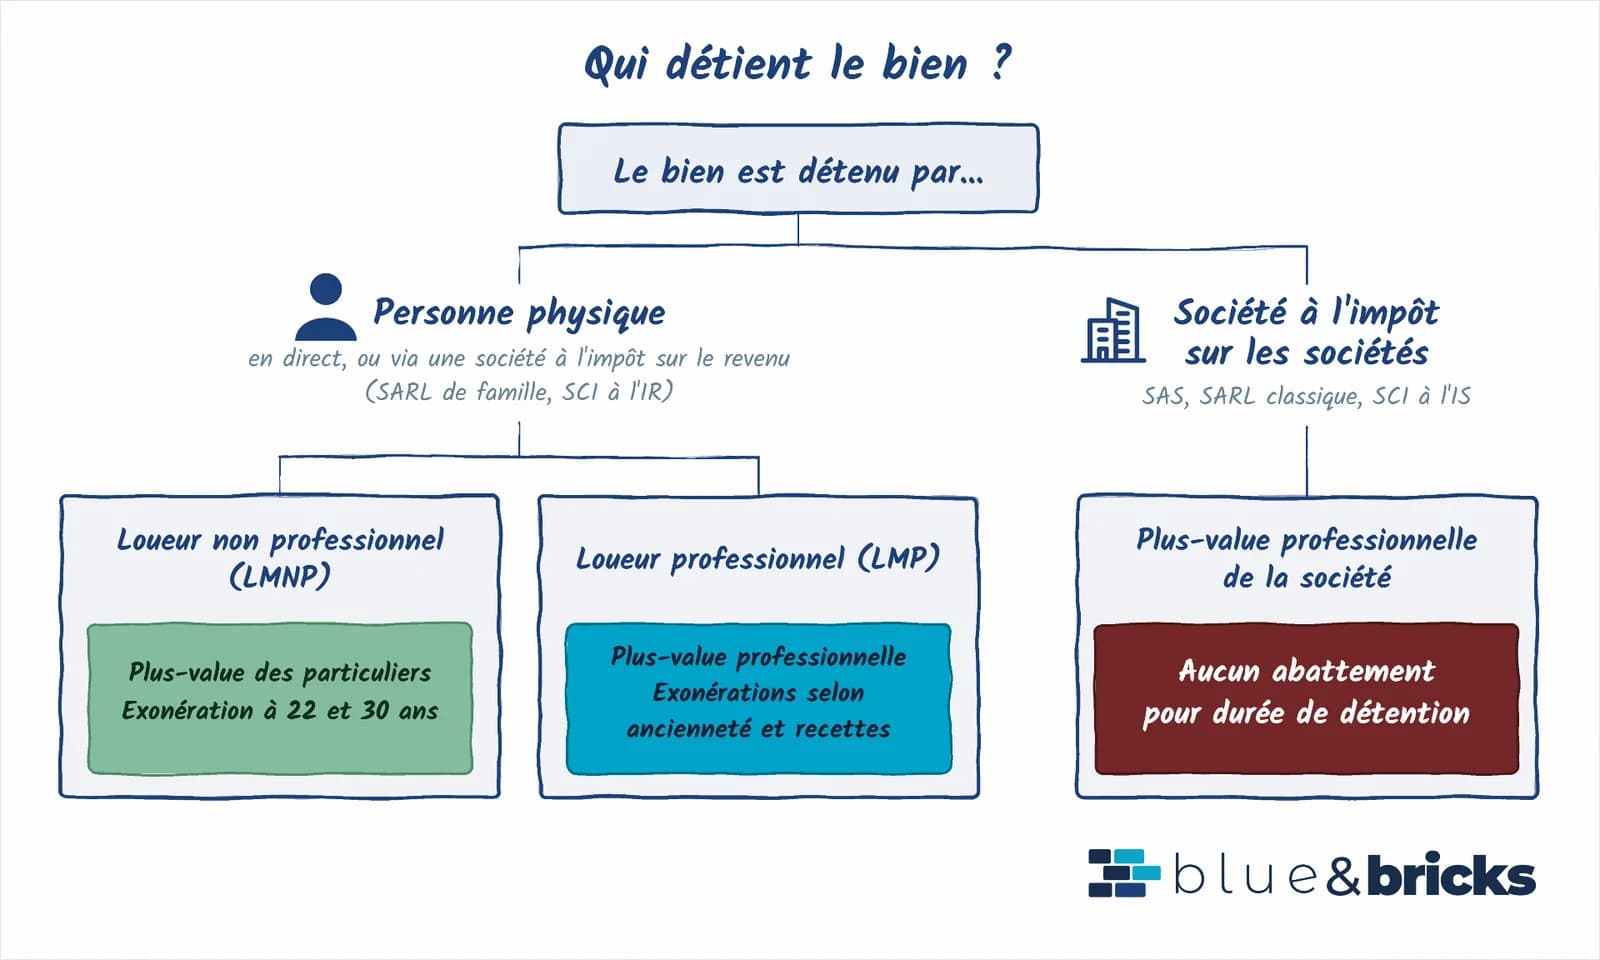
Avant toute chose, une question commande tout le reste : le bien est-il détenu par vous, personne physique, ou par une société soumise à l'impôt sur les sociétés ? Les deux voies n'ont ni le même calcul, ni les mêmes abattements, ni le même taux.
Détention par une personne physique. C'est le cas si vous détenez le bien en direct ou en indivision, mais aussi via une société dite translucide, restée à l'impôt sur le revenu : une SARL de famille ayant opté pour l'impôt sur le revenu, une SCI à l'impôt sur le revenu. Ces sociétés ne paient pas l'impôt elles-mêmes : il remonte aux associés, chacun imposé sur sa quote-part. Reste alors à situer votre statut, loueur non professionnel ou professionnel, qui déterminera le régime applicable. C'est l'objet de la section suivante.
Détention par une société à l'impôt sur les sociétés. C'est le cas d'une SAS, d'une SARL classique, ou d'une SCI ayant opté ou basculé à l'impôt sur les sociétés. La logique change entièrement. La plus-value est professionnelle et se calcule sur la valeur nette comptable, c'est-à-dire le prix d'acquisition diminué de tous les amortissements déjà pratiqués. Conséquence rarement anticipée : il n'existe aucun abattement pour durée de détention. Attendre ne réduit rien. Et l'imposition se fait en deux temps : la société est d'abord imposée sur la plus-value, puis, si vous sortez le produit en dividende, cette distribution est imposée à son tour entre vos mains. C'est cette double couche qui pèse le plus sur le net vendeur. C'est aussi dans ce cas que la cession des parts plutôt que de l'immeuble prend tout son sens, un point que nous détaillons plus bas.
Un point d'attention majeur pour les détenteurs en SCI. Une société civile immobilière a, par définition, une activité civile : elle loue des locaux nus. Or la location meublée relève fiscalement des bénéfices industriels et commerciaux (BIC), qu'elle s'accompagne ou non de services. Une société civile qui exerce une telle activité de manière habituelle bascule donc de plein droit à l'impôt sur les sociétés, une tolérance n'étant admise que si ces recettes restent accessoires.
La conséquence est lourde et rarement anticipée : ce basculement vous fait changer de branche, avec tout ce que cela implique, aucun abattement de durée et une imposition en deux temps. Faites vérifier le régime réel de votre société par votre expert-comptable avant de fixer un prix.
Deuxième question : LMNP ou LMP ?
Le point de départ, c'est votre statut de loueur. Vous êtes loueur en meublé professionnel (LMP) si vos recettes locatives meublées dépassent 23 000 euros par an et qu'elles excèdent les autres revenus d'activité de votre foyer fiscal. Dans tous les autres cas, vous êtes loueur en meublé non professionnel (LMNP). Ce statut se constate, il ne se choisit pas, et il commande le régime de votre plus-value : régime des particuliers pour le LMNP, régime professionnel pour le LMP.
Vendeur LMNP : le régime des particuliers, avec une nouveauté de taille
Le calcul de base
La plus-value brute est la différence entre le prix de vente et le prix d'acquisition. Ce prix d'acquisition est majoré des frais d'achat (au réel sur justificatifs, ou forfaitairement à 7,5 % du prix) et, sous conditions, des travaux (au réel sur factures d'entreprises, ou forfaitairement à 15 % si vous détenez le bien depuis plus de cinq ans).
La réintégration des amortissements depuis le 15 février 2025
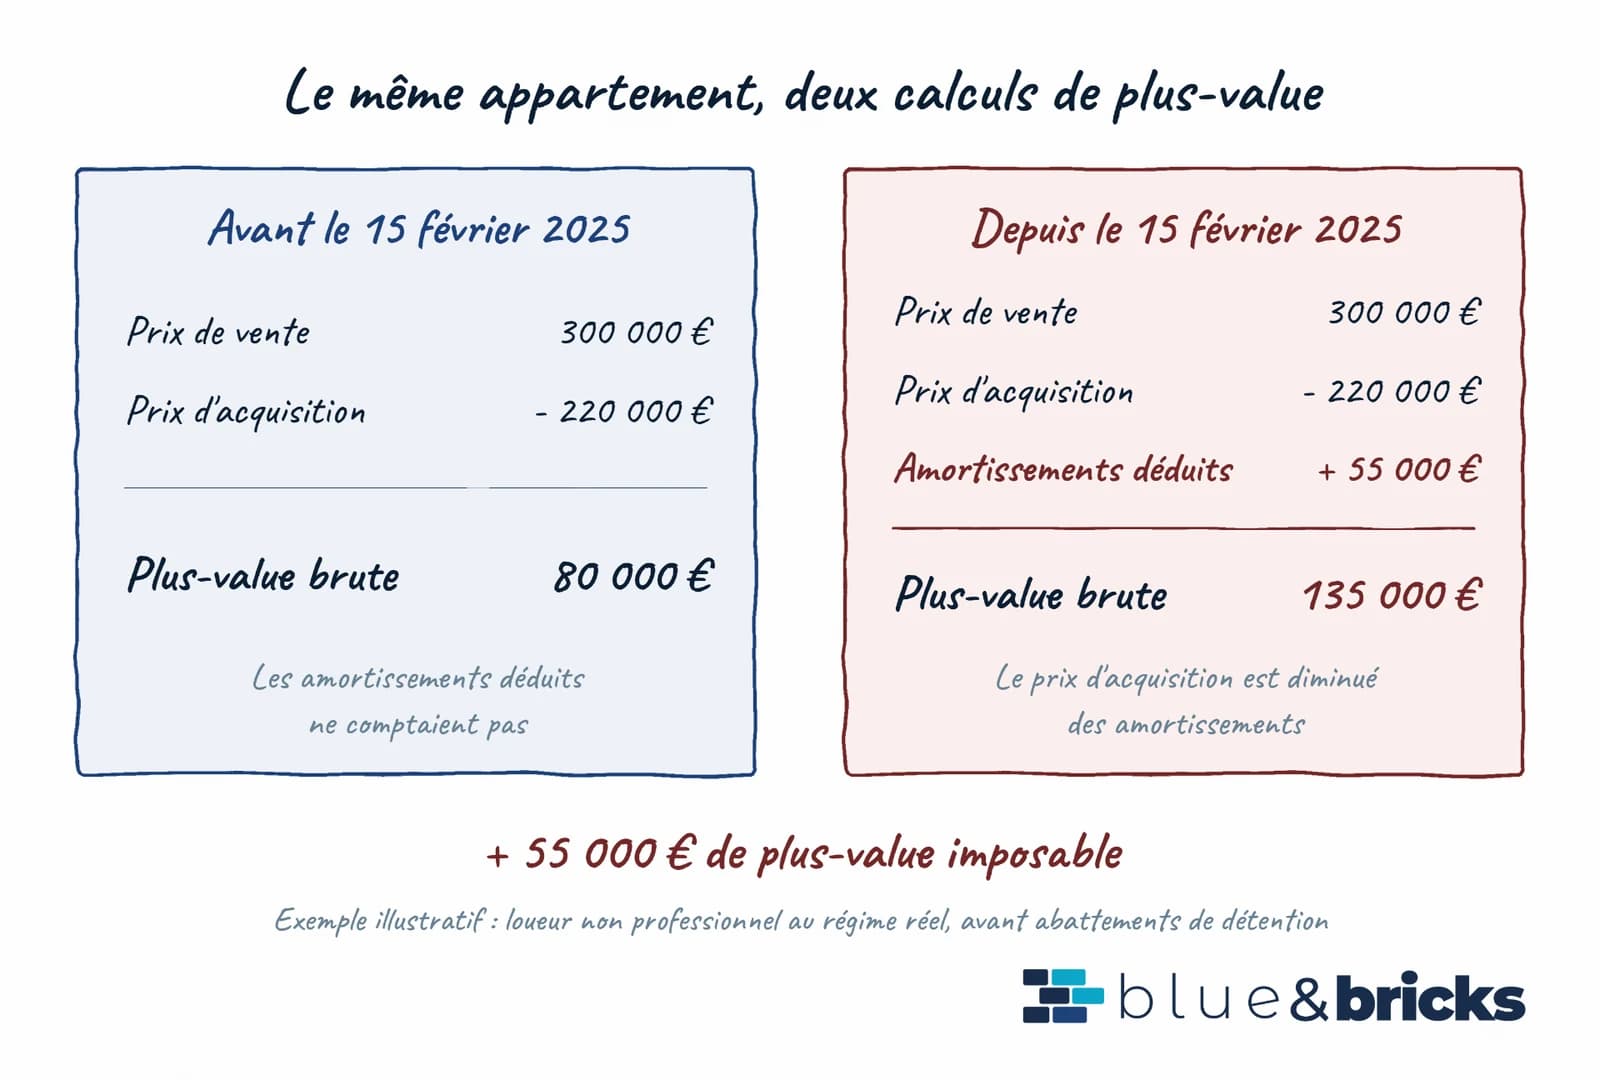
C'est le changement majeur de la loi de finances 2025. Pour les ventes réalisées depuis le 15 février 2025, le prix d'acquisition est diminué des amortissements que vous avez fiscalement déduits pendant la période de location meublée au régime réel. Seules les résidences services à vocation sociale ou médicale échappent à la réintégration : résidences universitaires, résidences seniors accueillant des personnes de plus de 65 ans, EHPAD et structures pour personnes en situation de handicap. Les meublés de tourisme, ainsi que les résidences de tourisme et d'affaires, sont bien concernés. Les loueurs au micro-BIC ne sont pas touchés, puisqu'ils ne pratiquent pas d'amortissements. Seuls les amortissements effectivement déduits sont réintégrés, pas ceux restés en report.
Les abattements pour durée de détention
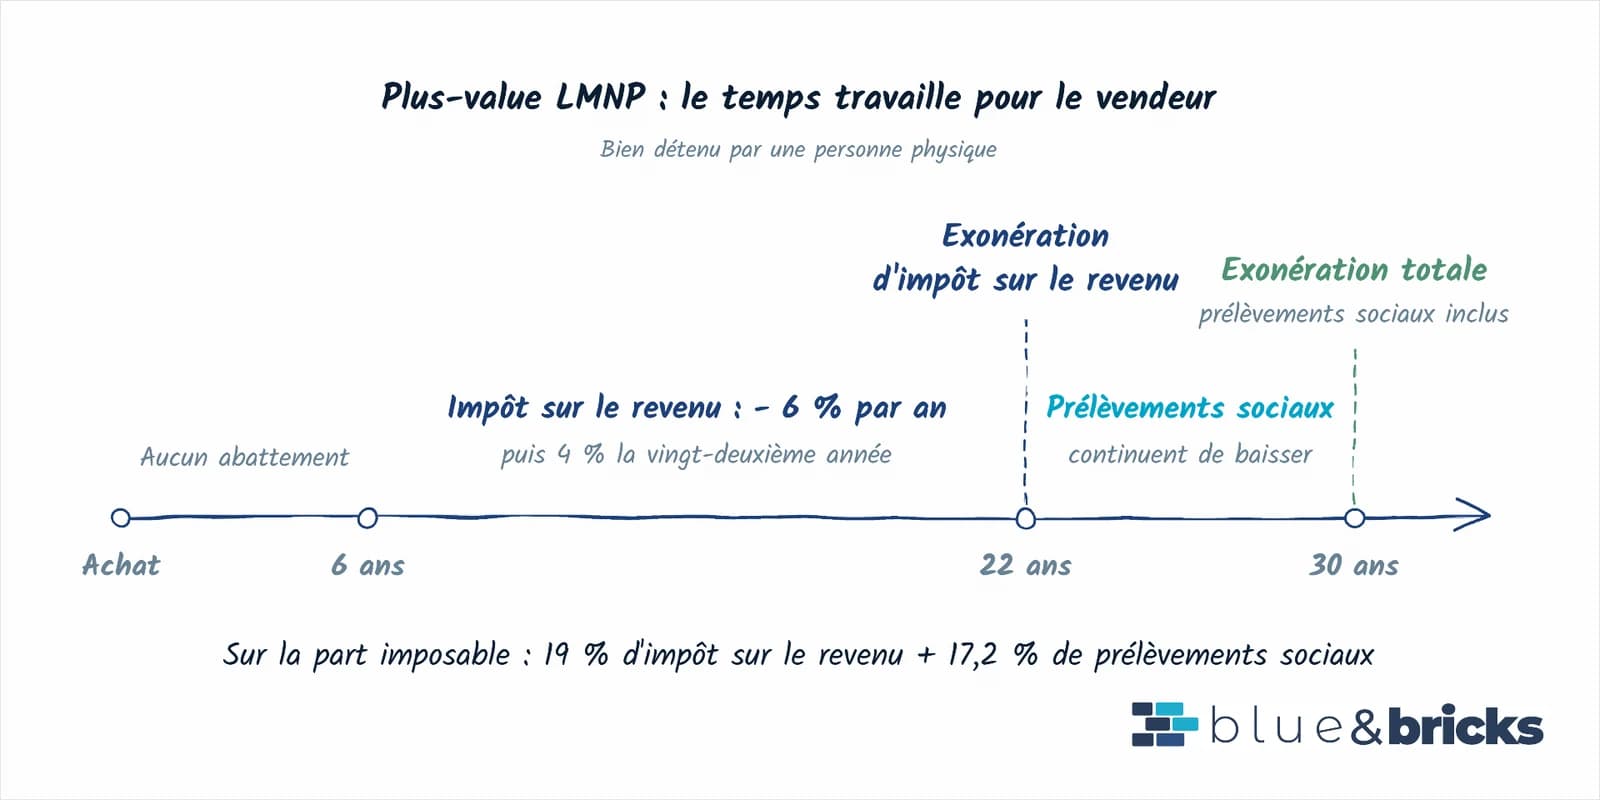
La plus-value ainsi obtenue est réduite par des abattements : pour l'impôt sur le revenu, 6 % par année de détention de la sixième à la vingt-et-unième année, puis 4 % la vingt-deuxième, soit une exonération totale d'impôt sur le revenu après 22 ans. Les prélèvements sociaux suivent un barème plus lent, avec une exonération après 30 ans. Le solde imposable supporte 19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux, plus une surtaxe de 2 à 6 % lorsque la plus-value nette imposable dépasse 50 000 euros. La durée de détention pèse donc lourd : selon les cas, décaler une vente de quelques années peut modifier sensiblement votre net vendeur.
Exemple chiffré, jusqu'au net encaissé. Vous avez acquis un appartement pour un prix d'acquisition retenu de 220 000 euros, frais inclus. Vous l'exploitez en meublé au régime réel pendant huit ans et déduisez 55 000 euros d'amortissements. Vous le revendez 300 000 euros.
Avant la réforme, la plus-value brute ressortait à 80 000 euros. Depuis, le prix d'acquisition est diminué des amortissements : 300 000 - (220 000 - 55 000) = 135 000 euros. Un point à bien comprendre : ici, une plus-value plus élevée n'est pas une bonne nouvelle. Ce chiffre n'est pas votre gain, c'est votre base de calcul de l'impôt. Plus il monte, plus l'impôt monte. Votre prix de vente, lui, n'a pas bougé d'un euro. Voici le calcul complet, poste par poste.
| Exemple fictif | Ancien calcul | Depuis le 15 février 2025 |
|---|---|---|
| Plus-value brute | 80 000 € | 135 000 € |
| Abattement pour durée de détention, impôt sur le revenu (18 %) | - 14 400 € | - 24 300 € |
| Base imposable à l'impôt sur le revenu | 65 600 € | 110 700 € |
| Impôt sur le revenu (19 %) | 12 464 € | 21 033 € |
| Abattement pour durée de détention, prélèvements sociaux (4,95 %) | - 3 960 € | - 6 683 € |
| Base imposable aux prélèvements sociaux | 76 040 € | 128 318 € |
| Prélèvements sociaux (17,2 %) | 13 079 € | 22 071 € |
| Surtaxe sur les plus-values élevées | 1 312 € | 3 321 € |
| Total des impôts et prélèvements | 26 855 € | 46 425 € |
| Net encaissé sur un prix de vente de 300 000 € | 273 145 € | 253 575 € |
Montants arrondis à l'euro. Les abattements ne courent qu'à partir de la sixième année : sur huit ans, seules trois sont comptées, soit 18 % pour l'impôt sur le revenu et 4,95 % pour les prélèvements sociaux. La surtaxe (CGI, art. 1609 nonies G) porte sur la plus-value imposable à l'impôt sur le revenu, par tranches : 2 % au-delà de 60 000 euros, 3 % au-delà de 110 000 euros.
Dans cet exemple, la réintégration des amortissements coûte 19 570 euros de prélèvements supplémentaires.
Cet exemple est illustratif, arrondi, et ne tient compte ni du remboursement d'un éventuel crédit, ni des frais de commercialisation, ni d'aucun cas particulier : faites établir votre propre calcul avant de fixer votre prix.
Vendeur LMP : le régime professionnel
Le loueur professionnel relève des plus-values professionnelles, avec une mécanique différente. Le calcul ne part pas du prix d'acquisition mais de la valeur nette comptable du bien, c'est-à-dire son prix de revient diminué des amortissements pratiqués. La part correspondant aux amortissements pratiqués est traitée en plus-value à court terme, imposée au barème de l'impôt sur le revenu et soumise aux cotisations sociales. Le surplus relève de la plus-value à long terme, imposée à 12,8 % plus 17,2 % de prélèvements sociaux. Sur cette part à long terme s'applique un abattement de 10 % par année de détention au-delà de la cinquième, qui l'exonère totalement au bout de quinze ans.
La contrepartie du statut professionnel, c'est une exonération liée au niveau d'activité : après cinq ans d'activité, la plus-value peut être totalement exonérée si les recettes annuelles restent sous 90 000 euros, partiellement entre 90 000 et 126 000 euros. Ces seuils sont portés à 250 000 et 350 000 euros pour les meublés de tourisme classés et les chambres d'hôtes. Ces conditions sont techniques et se vérifient au cas par cas : faites valider votre éligibilité avant de bâtir votre prix dessus.
Le bien est logé dans une société : la cession de titres et le remploi
Si le bien appartient à une société (SCI, SARL de famille, société à l'impôt sur les sociétés), une autre voie existe : vendre les parts de la société plutôt que l'immeuble. Les praticiens parlent d'asset deal et de share deal. En pratique : votre société détient un immeuble exploité en courte durée ; soit la société vend l'immeuble et encaisse le prix, c'est l'asset deal (la cession de l'actif) ; soit vous vendez vos parts à l'acquéreur, qui reprend la société avec l'immeuble dedans, c'est le share deal (la cession des titres). Les conséquences juridiques et fiscales des deux routes sont très différentes, et le bon choix dépend des deux parties.
Un mécanisme intéresse particulièrement les cédants de titres qui veulent réinvestir : l'apport-cession de l'article 150-0 B ter du Code général des impôts. En apportant ses titres à une holding qu'il contrôle avant la vente, le cédant peut placer sa plus-value en report d'imposition ; si la holding revend les titres dans les trois ans, elle doit réinvestir au moins 60 % du produit de cession dans un délai de deux ans dans une activité économique éligible. Point décisif pour notre secteur : la location meublée patrimoniale est exclue du remploi, mais la parahôtellerie et l'hôtellerie, activités commerciales avec services, peuvent y être éligibles. Certains actifs présentés sur Blue & Bricks, des exploitations déjà en activité aux revenus audités, peuvent correspondre à ce type de cibles de remploi, selon leur configuration et le niveau de services proposé : vous pouvez consulter les annonces d'actifs en exploitation ou créer une alerte. La réglementation de la parahôtellerie évoluant rapidement, consultez un avocat, un expert-comptable ou un fiscaliste avant d'engager un quelconque montage, et en tout état de cause avant toute promesse de vente.
Ce que ça change pour votre prix de vente
Le prix affiché n'est pas votre gain. Tant que vous n'avez pas chiffré ce que vous encaissez après impôt, vous négociez sans savoir jusqu'où vous pouvez descendre. Intégrez ce net vendeur à votre stratégie de prix, et confrontez-le à la valeur de marché du bien, détaillée dans notre article sur la valorisation par la rentabilité. Pour la méthode de vente complète, du dossier à l'acte, consultez notre guide pour vendre un Airbnb ou un meublé de tourisme.
Anticiper avant de mettre en vente
Anticipez votre fiscalité avant de fixer votre prix.
Blue & Bricks intègre une simulation fiscale au dossier d'investissement audité de chaque bien : le vendeur connaît son net, l'acheteur connaît son coût complet. Commencez par une estimation fondée sur vos données d'exploitation.
Estimer mon bienDéjà décidé à vendre ? Réserver un échange confidentiel avec Léonard Draperon
FAQ
Sources et références
Textes de loi
- Loi n° 2025-127 du 14 février 2025 de finances pour 2025, article 84 : réintégration des amortissements dans le calcul de la plus-value immobilière
- Code général des impôts, article 150 VB : détermination du prix d'acquisition. Son III, créé par la loi de finances 2025, porte la réintégration des amortissements
- Code général des impôts, article 1609 nonies G : taxe sur les plus-values immobilières supérieures à 50 000 euros - Légifrance
- Code général des impôts, article 150 VC : abattements pour durée de détention
- Code général des impôts, article 155, IV : conditions du statut de loueur en meublé professionnel
- Code général des impôts, article 151 septies : exonération des plus-values professionnelles selon le niveau de recettes
- Code général des impôts, article 150-0 B ter : report d'imposition en cas d'apport-cession de titres
Doctrine administrative
- BOFiP, BOI-RFPI-PVI : plus-values immobilières des particuliers
- BOFiP, BOI-RFPI-TPVIE : taxe sur les plus-values immobilières élevées - BOFiP
- BOFiP, BOI-BIC-CHAMP-40 : champ d'application de la location meublée
Dernière vérification des sources : 27 juillet 2026. La réglementation fiscale évolue : vérifiez la version en vigueur à la date de votre cession.
Ce contenu est fourni à titre informatif et ne constitue pas un conseil fiscal, juridique ou en investissement. Chaque situation est spécifique : rapprochez-vous d'un professionnel (expert-comptable, notaire, conseil).
À propos de l'auteur
Léonard Draperon
Cofondateur de Blue & Bricks
Léonard Draperon, cofondateur de Blue & Bricks. Analyste financier de formation, spécialisé dans la cession d'entreprises, il applique à la location courte durée la rigueur d'analyse qu'on réserve d'ordinaire aux transactions d'entreprise. Parce qu'un bien exploité est avant tout une activité économique. Il est lui-même investisseur dans plusieurs biens exploités en location courte durée sur la côte Atlantique.
Voir le profil LinkedIn