
Sommaire
- La valeur des murs, le plancher de votre estimation
- La valeur de rendement, ce que regardent les investisseurs
- Le socle de l'analyse, chiffre d'affaires, occupation, prix par nuit
- Du chiffre d'affaires au revenu net d'exploitation, le NOI
- Comment déduire d'un rendement un prix de vente ou d'achat ?
- La marge de prudence, pourquoi les chiffres non prouvés ne valent rien
- Les pièges d'estimation les plus coûteux
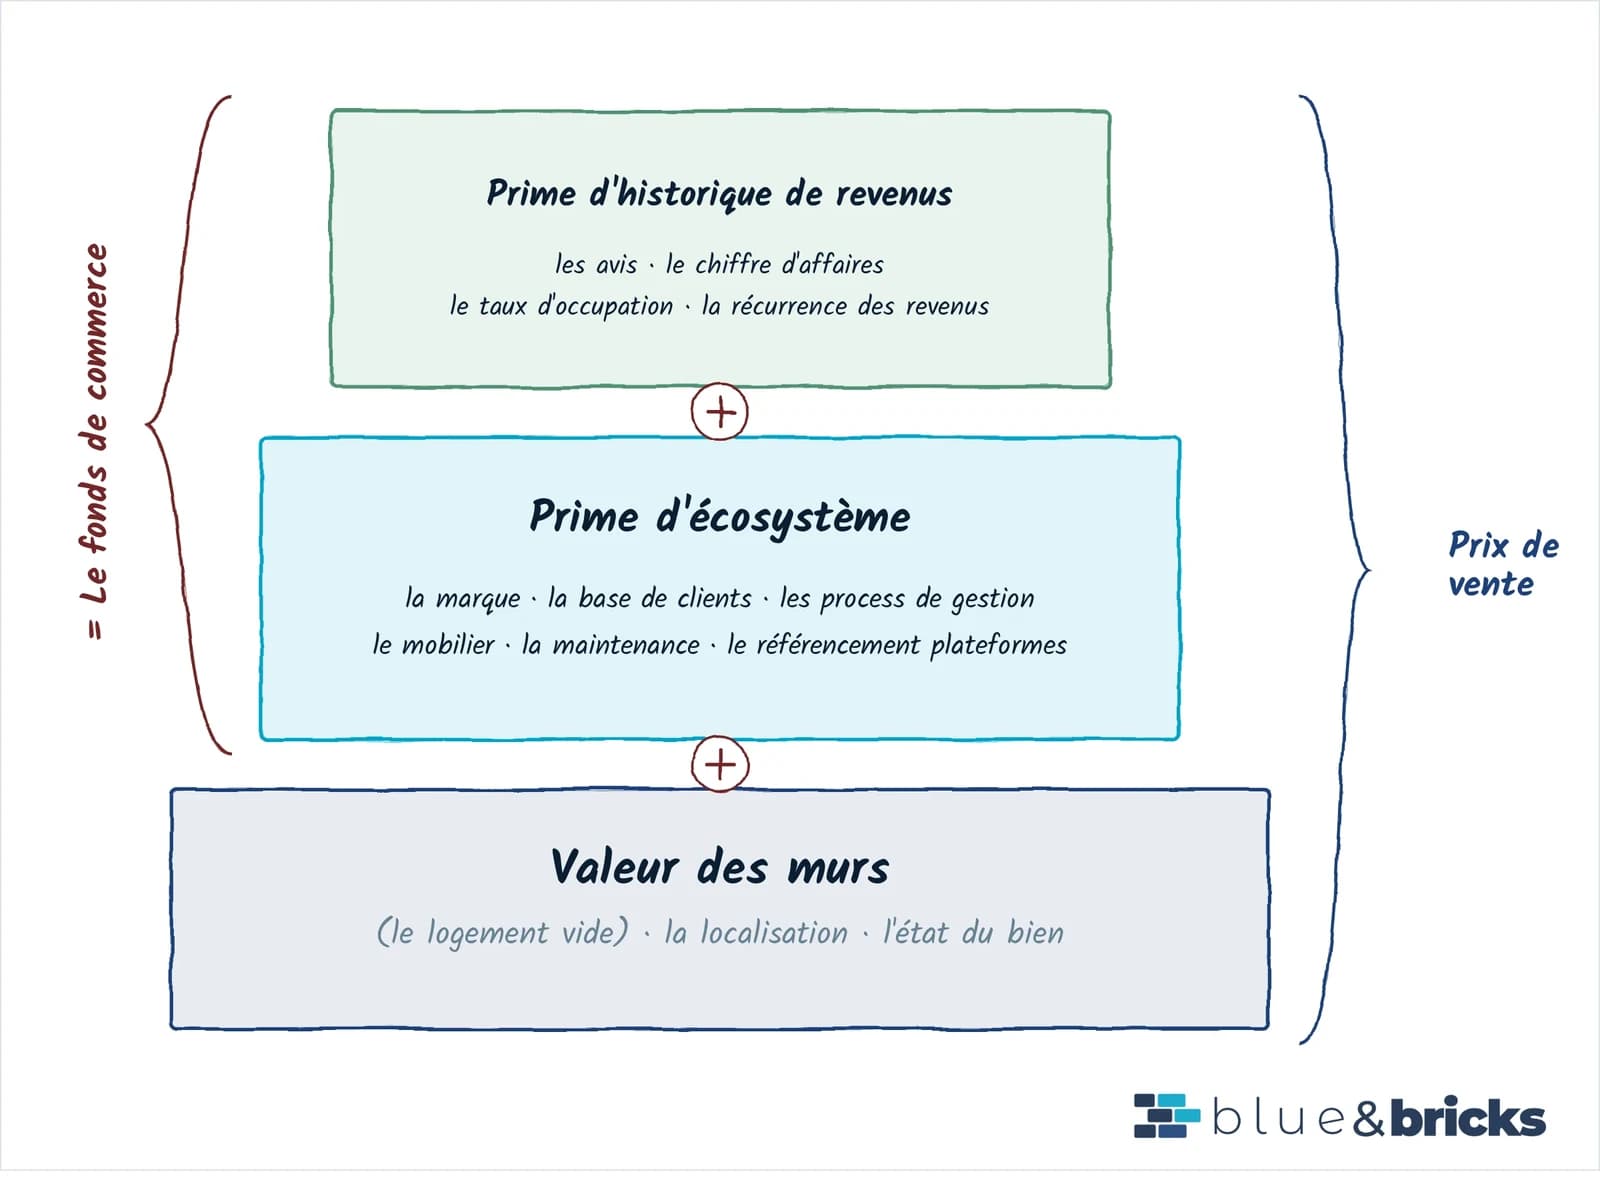
Un bien exploité en location courte durée s'estime en croisant deux valeurs : la valeur des murs, celle du logement vide, et la valeur de rendement, calculée à partir des revenus réellement générés. La seconde ne pèse dans la négociation que si elle repose sur des chiffres prouvés, idéalement 24 à 36 mois d'historique. Voici la méthode, les chiffres à réunir et les pièges qui peuvent faire perdre des dizaines de milliers d'euros aux vendeurs. Rappel de vocabulaire utile : ce que tout le monde appelle un Airbnb est, au sens de la loi, un meublé de tourisme, quelle que soit la plateforme utilisée.
La valeur des murs, le plancher de votre estimation
C'est la valeur du bien immobilier lui-même, estimée par comparaison : les biens réellement vendus dans le secteur (les prix actés, consultables dans la base publique DVF), les biens actuellement en vente (votre concurrence directe) et les biens invendus depuis des mois (le niveau de prix que le marché refuse). Cette base s'ajuste selon les caractéristiques du logement (localisation précise, état, surface, diagnostics, extérieur) et selon le marché local : attractivité touristique, saisonnalité, accessibilité, type de clientèle, réglementation municipale applicable aux meublés de tourisme, et politique de la ville en matière de tourisme. La valeur des murs est votre plancher : vendre en dessous n'a pas de sens, mais vendre à ce niveau revient à donner l'exploitation à l'acquéreur.
La valeur de rendement, ce que regardent les investisseurs
Le socle de l'analyse, chiffre d'affaires, occupation, prix par nuit
Le chiffre d'affaires sur 24 à 36 mois, plateforme par plateforme (Airbnb, Booking, Abritel et les autres canaux, plus les réservations en direct). Le taux d'occupation, c'est-à-dire le rapport entre les nuits louées et les nuits réellement disponibles à la location. Le prix moyen par nuit (appelé ADR dans le jargon du secteur, pour average daily rate), qui traduit le positionnement du bien. Plus il y a d'historique, plus cela lisse les années exceptionnelles et rend visible la saisonnalité.
Du chiffre d'affaires au revenu net d'exploitation, le NOI
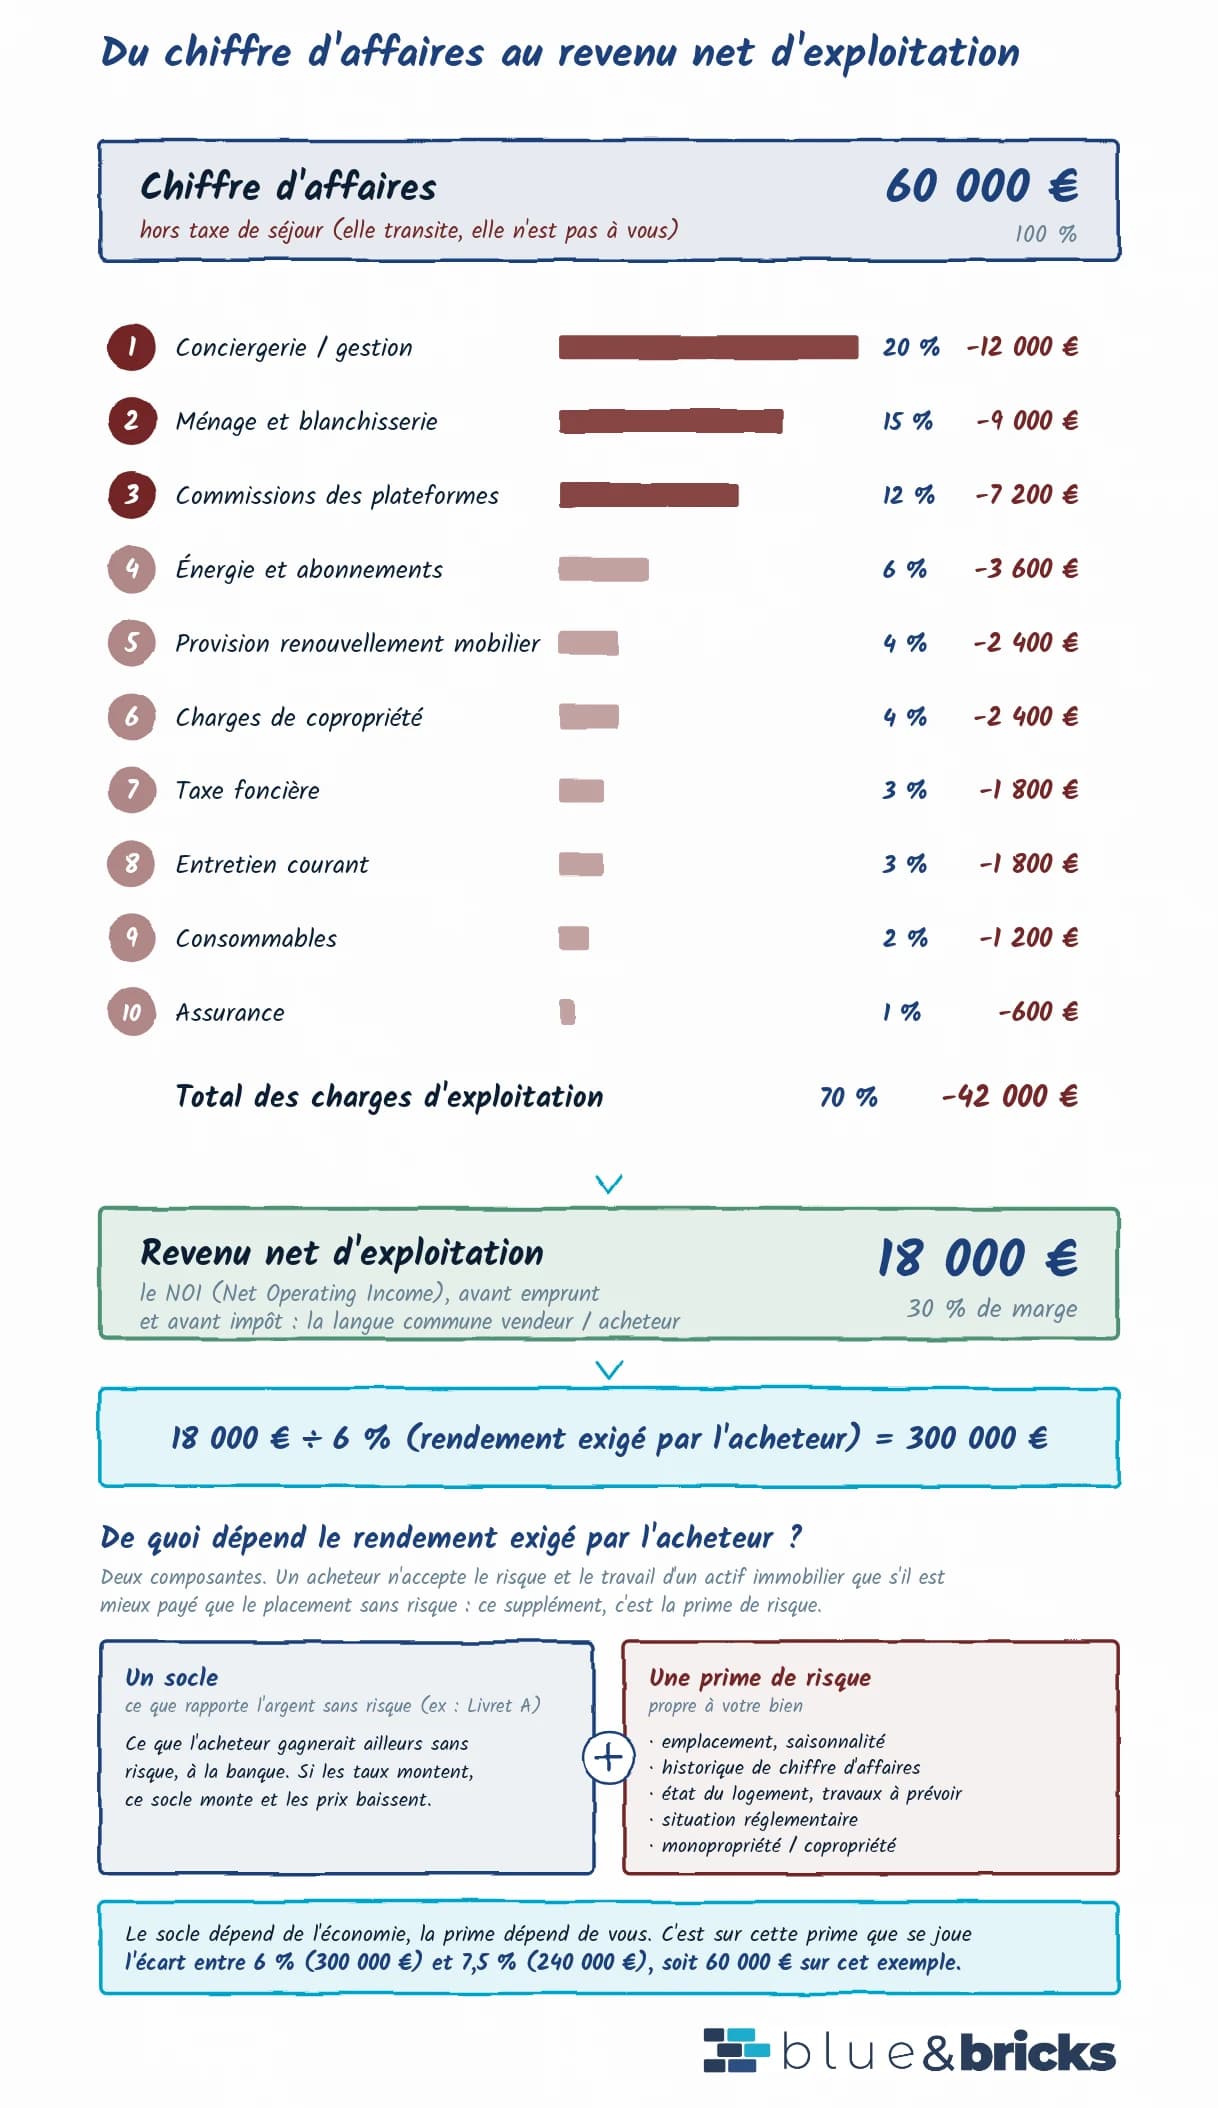
L'investisseur ne paie pas un chiffre d'affaires, il paie ce qu'il en reste. Ce reste porte un nom : le revenu net d'exploitation, que les professionnels de la valorisation d'actifs immobiliers appellent NOI (Net Operating Income). Le principe du calcul est simple : on part du chiffre d'affaires et on déduit toutes les charges d'exploitation (commissions des plateformes, ménage et linge, énergie et abonnements, consommables, taxe de séjour, honoraires de gestion ou de conciergerie, assurance, charges de copropriété, entretien courant). Point essentiel : le NOI se calcule avant le remboursement d'emprunt et avant l'impôt, car ces deux postes dépendent de chaque investisseur (son apport, son taux, sa fiscalité), pas du bien. C'est ce qui en fait la langue commune entre un vendeur et n'importe quel acheteur. Le NOI sert à fixer le prix ; votre gain net, lui, dépendra en plus de votre fiscalité de sortie, à anticiper avant de fixer le prix, comme nous le détaillons dans notre article « Fiscalité de la vente d'un meublé de tourisme : plus-value, LMNP, LMP et société ».
Deux enseignements viennent du monde hôtelier, dont la location courte durée gagne à s'inspirer. D'abord, le référentiel comptable mondial de l'hôtellerie (l'USALI, le plan de comptes standard du secteur) déduit aussi, avant d'arriver au revenu net d'exploitation, une réserve de renouvellement du mobilier et des équipements, de l'ordre de 3 à 5 % du chiffre d'affaires. La logique s'applique parfaitement à un meublé de tourisme : la rotation intense des voyageurs use vite la literie, le mobilier et l'électroménager, et un revenu net qui ignore ce coût est surévalué. Ensuite, les évaluateurs hôteliers valorisent un actif en divisant ce revenu net par un taux de rendement exigé : c'est exactement la mécanique du multiple décrite plus bas. Un dossier qui présente le chiffre d'affaires brut sans la structure de charges pourra être recalculé par l'acheteur, avec des hypothèses prudentes qui joueront contre vous. Présentez les deux niveaux vous-même : c'est vous qui gardez la main sur les hypothèses.
Comment déduire d'un rendement un prix de vente ou d'achat ?
La logique est celle de tout actif qui produit des revenus : le prix correspond au revenu net d'exploitation annuel divisé par le taux de rendement qu'exige l'acheteur. Exemple illustratif : un bien qui dégage 18 000 euros de revenu net d'exploitation annuel, face à un acheteur qui exige 6 % de rendement net, se discute autour de 300 000 euros. Si le même acheteur perçoit davantage de risque et exige par conséquent 7,5 % de rendement net, la discussion descend vers 240 000 euros. Tout l'enjeu du vendeur tient dans ce taux exigé : il monte avec le risque perçu (réglementation locale incertaine, forte saisonnalité, dépendance à un exploitant, état du bien, chiffres invérifiables) et il baisse avec la confiance et la sécurité de l'investissement. Ces chiffres sont donnés pour illustrer le mécanisme, pas comme des références de marché.
La marge de prudence, pourquoi les chiffres non prouvés ne valent rien
Face à des revenus déclarés mais invérifiables, un acheteur rationnel fait l'un des deux choix suivants : il applique une décote de sécurité, ou il ignore les revenus et revient à la valeur des murs. Dans les deux cas, votre prime d'exploitation s'évapore. C'est précisément ce que corrige un historique vérifié par un tiers : relevés de plateformes recoupés entre eux, charges documentées, situation réglementaire vérifiée et, pour les exploitations les plus importantes, réconciliation avec les encaissements bancaires. Chez Blue & Bricks, cette vérification prend la forme d'un dossier d'investissement audité sur 53 critères.
Il y a aussi une raison plus humaine de jouer franc : l'acquéreur comparera systématiquement les chiffres annoncés aux documents remis. Au premier écart, la suspicion s'installe et son raisonnement devient : si ce point m'a été présenté sous un jour flatteur, que vais-je découvrir ensuite ? La confiance nécessaire à toute transaction est rompue, et elle se renouvelle rarement.
Les pièges d'estimation les plus coûteux
- Oublier de se mettre à la place de l'investisseur. Un acheteur ne mesure pas sa rentabilité sur votre prix de vente, mais sur son coût total d'entrée : votre prix, plus les frais de notaire, la commission d'agence ou de transaction, et tout ce qu'il devra investir pour amener le bien au standard du marché et le garder compétitif à long terme (rafraîchissement, rénovation, renouvellement du mobilier et des équipements). Faites l'effort de chiffrer ce que coûterait, pour lui, l'acquisition de votre propre bien : c'est à cette aune que votre prix sera jugé crédible et défendable.
- Surpondérer une année exceptionnelle. C'est la récurrence qui se paie, pas le pic. L'investisseur cherche un revenu régulier et prévisible sur la durée : une valorisation calée sur une saison record ne tient pas, et un historique long et stable vaut bien plus qu'un pic isolé.
- Ignorer la saisonnalité. Une saisonnalité forte concentre le chiffre d'affaires de l'année sur une période courte : si cette haute saison est mal remplie ou mal tarifée, l'objectif de l'année n'est pas atteint. Pour l'investisseur, cette dépendance à quelques semaines est un risque de plus. Et un chiffre annuel qui masque huit mois creux se découvre au premier calendrier consulté : présentez la répartition mois par mois, elle fait partie de la preuve.
- Raisonner en rendement brut. Le rendement brut, ce sont les revenus annuels divisés par le prix : un chiffre flatteur mais trompeur, car il ignore toutes les charges. L'investisseur, lui, raisonne en net, une fois déduits ménage, commissions de plateformes, énergie, gestion et copropriété. Donnez le net vous-même, sinon il le calculera sans vous, et à votre désavantage.
- Oublier le risque réglementaire. Une réglementation locale changeante ou une copropriété hostile menace la prévisibilité des revenus futurs : c'est un risque de plus pour l'investisseur, qu'il répercutera en décote sur le prix. À l'inverse, deux configurations rassurent : un bien dont la destination est déjà l'hébergement hôtelier, ce qu'on appelle la commercialité ou destination commerciale, échappe à la plupart de ces contraintes ; et un immeuble en monopropriété réduit la dépendance à des décisions extérieures hors du contrôle de l'investisseur, un vote de copropriété par exemple. Moins de dépendances subies, moins de risque, donc plus de valeur. Si le timing de la cession vous interroge, lisez notre article sur la décision de vendre en 2026.
- S'appuyer sur une seule source de prix. Les annonces en cours sont utiles, elles montrent votre concurrence directe, mais ce sont des prix affichés, donc des ambitions de vendeurs : elles ne peuvent pas fonder à elles seules la valeur de votre bien. Croisez plusieurs références : les biens réellement vendus (prix actés, base DVF), les biens comparables en vente, et les biens invendus depuis des mois qui matérialisent le prix que le marché refuse. C'est le croisement de ces sources qui donne une estimation fiable.
Combien vaut réellement votre bien exploité en location courte durée ?
Meublé de tourisme, parahôtellerie, immeuble ou hôtel : recevez une estimation fondée sur vos revenus d'exploitation, pas seulement sur les prix du quartier. Actif audité sur 53 critères, en toute confidentialité.
Estimer mon bienDéjà décidé à vendre ? Réserver un échange confidentiel avec Léonard Draperon
FAQ
Ce contenu est fourni à titre informatif et ne constitue pas un conseil fiscal, juridique ou en investissement. Chaque situation est spécifique : rapprochez-vous d'un professionnel (expert-comptable, notaire, conseil).
À propos de l'auteur
Léonard Draperon
Cofondateur de Blue & Bricks
Léonard Draperon, cofondateur de Blue & Bricks. Analyste financier de formation, spécialisé dans la cession d'entreprises, il applique à la location courte durée la rigueur d'analyse qu'on réserve d'ordinaire aux transactions d'entreprise. Parce qu'un bien exploité est avant tout une activité économique. Il est lui-même investisseur dans plusieurs biens exploités en location courte durée sur la côte Atlantique.
Voir le profil LinkedIn